L'adoption du Projet de loi de finances 2027 par la Chambre des représentants, le 14 novembre 2026, marque une nouvelle étape dans la poursuite de la réforme fiscale marocaine.

Le texte comporte plusieurs mesures visant à renforcer les recettes publiques, à améliorer certains mécanismes de recouvrement et à apporter des ajustements en faveur de catégories de contribuables.
Parmi les modifications introduites au cours des discussions parlementaires figurent notamment l'allègement de la fiscalité applicable à certaines prestations des auto-entrepreneurs et le renforcement de l'imposition des grandes sociétés du secteur des hydrocarbures.
Ces orientations soulèvent toutefois une question fondamentale : comment construire une fiscalité qui assure les ressources nécessaires à l'État tout en encourageant la croissance des petites entreprises, l'investissement productif et la création d'emplois ?
La réforme de l'impôt sur les sociétés mérite, à cet égard, une réflexion particulière.
Parmi les modifications introduites au cours des discussions parlementaires figurent notamment l'allègement de la fiscalité applicable à certaines prestations des auto-entrepreneurs et le renforcement de l'imposition des grandes sociétés du secteur des hydrocarbures.
Ces orientations soulèvent toutefois une question fondamentale : comment construire une fiscalité qui assure les ressources nécessaires à l'État tout en encourageant la croissance des petites entreprises, l'investissement productif et la création d'emplois ?
La réforme de l'impôt sur les sociétés mérite, à cet égard, une réflexion particulière.
1. Auto-entrepreneurs : un allègement fiscal significatif
L'un des amendements retenus concerne les auto-entrepreneurs et les contribuables relevant du régime de la contribution professionnelle unique.
Le seuil annuel des prestations réalisées auprès d'un même client, au-delà duquel s'applique une retenue spécifique, passe de 80 000 à 100 000 DH.
Parallèlement, le taux de cette retenue est ramené de 30 % à 20 %.
Cette modification peut contribuer à alléger la pression fiscale sur les petits prestataires, tout en favorisant leur maintien dans l'économie formelle.
À titre d'exemple, pour des prestations annuelles de 150 000 DH réalisées auprès d'un même client, la retenue spécifique serait calculée sur l'excédent de 50 000 DH, soit 10 000 DH au taux de 20 %.
Il convient toutefois de distinguer cette retenue particulière du régime ordinaire d'imposition des auto-entrepreneurs et des plafonds généraux d'éligibilité à ce statut.
Cette mesure constitue un ajustement ciblé, mais elle ne résout pas l'ensemble des difficultés rencontrées par les très petites entreprises.
Le seuil annuel des prestations réalisées auprès d'un même client, au-delà duquel s'applique une retenue spécifique, passe de 80 000 à 100 000 DH.
Parallèlement, le taux de cette retenue est ramené de 30 % à 20 %.
Cette modification peut contribuer à alléger la pression fiscale sur les petits prestataires, tout en favorisant leur maintien dans l'économie formelle.
À titre d'exemple, pour des prestations annuelles de 150 000 DH réalisées auprès d'un même client, la retenue spécifique serait calculée sur l'excédent de 50 000 DH, soit 10 000 DH au taux de 20 %.
Il convient toutefois de distinguer cette retenue particulière du régime ordinaire d'imposition des auto-entrepreneurs et des plafonds généraux d'éligibilité à ce statut.
Cette mesure constitue un ajustement ciblé, mais elle ne résout pas l'ensemble des difficultés rencontrées par les très petites entreprises.
2. IS à 40 % : une contribution renforcée pour certains grands opérateurs
Le PLF 2027 prévoit de porter de 35 % à 40 % le taux de l'impôt sur les sociétés applicable aux entreprises exerçant des activités d'importation ou de distribution d'hydrocarbures, lorsque leur bénéfice net fiscal atteint ou dépasse 100 millions de DH.
Cette mesure vise à accroître la contribution fiscale de certains opérateurs disposant d'une importante capacité bénéficiaire.
Il convient néanmoins de suivre ses effets sur les investissements, les marges et les prix dans un secteur stratégique pour l'économie nationale.
L'augmentation du taux d'IS ne concerne pas l'ensemble des grandes entreprises. Elle doit être distinguée du régime général de 35 % applicable, sous réserve des exceptions légales, aux sociétés réalisant au moins 100 millions de DH de bénéfice net fiscal.
Cette mesure vise à accroître la contribution fiscale de certains opérateurs disposant d'une importante capacité bénéficiaire.
Il convient néanmoins de suivre ses effets sur les investissements, les marges et les prix dans un secteur stratégique pour l'économie nationale.
L'augmentation du taux d'IS ne concerne pas l'ensemble des grandes entreprises. Elle doit être distinguée du régime général de 35 % applicable, sous réserve des exceptions légales, aux sociétés réalisant au moins 100 millions de DH de bénéfice net fiscal.
3. Petites entreprises : pourquoi maintenir un taux d'IS de 20 % ?
C'est précisément sur ce point qu'une réflexion complémentaire paraît nécessaire.
Aujourd'hui, une petite société réalisant un chiffre d'affaires annuel de 2 millions de DH peut être soumise au même taux normal d'IS de 20 % qu'une entreprise réalisant 50 ou 80 millions de DH de chiffre d'affaires, dès lors que leurs bénéfices relèvent du même régime d'imposition.
Certes, l'IS est calculé sur le bénéfice fiscal et non sur le chiffre d'affaires. Mais la capacité de financement, l'accès au crédit, les moyens humains et la résistance aux difficultés économiques diffèrent considérablement selon la taille des entreprises.
Une TPE doit souvent financer sa croissance à partir de ses propres bénéfices.
Elle supporte des charges administratives, sociales et financières qui peuvent représenter une part importante de ses ressources.
Dans ces conditions, une fiscalité proportionnellement plus favorable aux petites structures pourrait constituer un instrument de développement économique et de formalisation.
Aujourd'hui, une petite société réalisant un chiffre d'affaires annuel de 2 millions de DH peut être soumise au même taux normal d'IS de 20 % qu'une entreprise réalisant 50 ou 80 millions de DH de chiffre d'affaires, dès lors que leurs bénéfices relèvent du même régime d'imposition.
Certes, l'IS est calculé sur le bénéfice fiscal et non sur le chiffre d'affaires. Mais la capacité de financement, l'accès au crédit, les moyens humains et la résistance aux difficultés économiques diffèrent considérablement selon la taille des entreprises.
Une TPE doit souvent financer sa croissance à partir de ses propres bénéfices.
Elle supporte des charges administratives, sociales et financières qui peuvent représenter une part importante de ses ressources.
Dans ces conditions, une fiscalité proportionnellement plus favorable aux petites structures pourrait constituer un instrument de développement économique et de formalisation.
4. Notre proposition : un taux d'IS réduit à 10 % ou 15 % pour les petites entreprises
Nous proposons d'engager une réflexion sur l'introduction d'un taux d'IS différencié pour les sociétés dont le chiffre d'affaires annuel hors TVA est inférieur à 10 millions de DH.
Deux scénarios pourraient être examinés :
Elle pourrait également être évaluée sur une période de trois à cinq ans, à partir de critères mesurables : créations d'emplois déclarés, investissements, évolution du chiffre d'affaires et progression du nombre d'entreprises formalisées.
L'objectif ne serait pas de multiplier indéfiniment les avantages fiscaux, mais d'introduire une différenciation tenant compte de la réalité économique des petites structures.
Deux scénarios pourraient être examinés :
- Un taux de 10 %, destiné à favoriser fortement la capitalisation des TPE et leur développement.
- Un taux de 15 %, constituant une réforme plus progressive, susceptible de mieux concilier soutien aux petites entreprises et préservation des recettes budgétaires.
Elle pourrait également être évaluée sur une période de trois à cinq ans, à partir de critères mesurables : créations d'emplois déclarés, investissements, évolution du chiffre d'affaires et progression du nombre d'entreprises formalisées.
L'objectif ne serait pas de multiplier indéfiniment les avantages fiscaux, mais d'introduire une différenciation tenant compte de la réalité économique des petites structures.
5. Quel serait le gain pour une petite entreprise ?

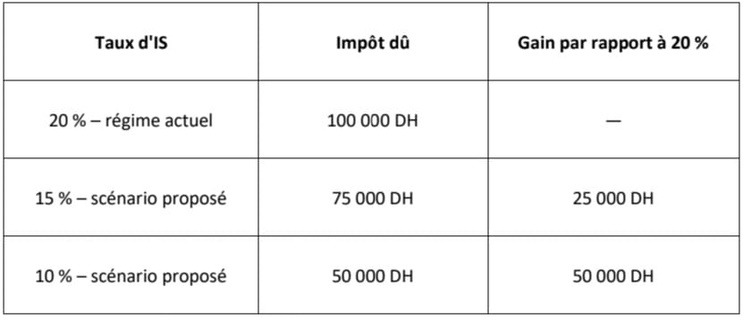
Prenons l'exemple d'une SARL réalisant un chiffre d'affaires annuel de 5 millions de DH et un bénéfice net fiscal de 500 000 DH.
Ces calculs sont indicatifs, hors cotisation minimale et dispositions particulières.
Une économie annuelle de 25 000 à 50 000 DH pourrait contribuer au financement de nouveaux équipements, au recrutement ou à l'amélioration de la trésorerie.
Naturellement, une baisse de l'IS ne garantit pas automatiquement une augmentation de l'investissement ou de l'emploi.
Mais elle peut renforcer la capacité d'autofinancement des entreprises qui choisissent de développer leurs activités.
L'efficacité de cette réforme dépendrait également de sa simplicité, de son coût budgétaire et de la stabilité du cadre fiscal.
Ces calculs sont indicatifs, hors cotisation minimale et dispositions particulières.
Une économie annuelle de 25 000 à 50 000 DH pourrait contribuer au financement de nouveaux équipements, au recrutement ou à l'amélioration de la trésorerie.
Naturellement, une baisse de l'IS ne garantit pas automatiquement une augmentation de l'investissement ou de l'emploi.
Mais elle peut renforcer la capacité d'autofinancement des entreprises qui choisissent de développer leurs activités.
L'efficacité de cette réforme dépendrait également de sa simplicité, de son coût budgétaire et de la stabilité du cadre fiscal.
6. TVA et importations : préserver la trésorerie des entreprises
Le PLF 2027 prévoit également plusieurs aménagements concernant la TVA et le recouvrement fiscal.
Parmi eux figure la simplification de la restitution des retenues de TVA lorsque leur montant excède la taxe effectivement due par le fournisseur.
Cette évolution pourrait contribuer à réduire l'immobilisation de crédits fiscaux, sous réserve de procédures de restitution suffisamment rapides.
Le projet prévoit également une avance fiscale de 5 % sur certaines importations de marchandises destinées à la revente en l'état, notamment pour des opérateurs nouvellement engagés dans l'importation ou dont la situation fiscale n'est pas régulière.
L'objectif de sécurisation des recettes fiscales doit toutefois être concilié avec les besoins de trésorerie des entreprises.
Une avance imputable sur l'impôt futur ne constitue pas nécessairement une charge définitive, mais elle peut augmenter le besoin en fonds de roulement.
Cette distinction est essentielle pour les petites et moyennes entreprises commerciales.
Parmi eux figure la simplification de la restitution des retenues de TVA lorsque leur montant excède la taxe effectivement due par le fournisseur.
Cette évolution pourrait contribuer à réduire l'immobilisation de crédits fiscaux, sous réserve de procédures de restitution suffisamment rapides.
Le projet prévoit également une avance fiscale de 5 % sur certaines importations de marchandises destinées à la revente en l'état, notamment pour des opérateurs nouvellement engagés dans l'importation ou dont la situation fiscale n'est pas régulière.
L'objectif de sécurisation des recettes fiscales doit toutefois être concilié avec les besoins de trésorerie des entreprises.
Une avance imputable sur l'impôt futur ne constitue pas nécessairement une charge définitive, mais elle peut augmenter le besoin en fonds de roulement.
Cette distinction est essentielle pour les petites et moyennes entreprises commerciales.
7. Une réforme de l'IR à apprécier sur l'ensemble de sa trajectoire
Le PLF 2027 s'inscrit également dans une réforme progressive de l'impôt sur le revenu, avec des objectifs fixés à l'horizon 2031.
Ces objectifs comprennent notamment le relèvement de la tranche annuelle exonérée à 60 000 DH et la réduction du taux marginal maximal à 30 %.
Il importe de distinguer les dispositions effectivement applicables en 2027 des objectifs de fin de réforme.
Pour les salariés et les contribuables, l'enjeu principal demeure l'amélioration du revenu disponible, dans un contexte où les dépenses de logement, de transport, de santé et d'éducation continuent de peser sur les budgets familiaux.
Ces objectifs comprennent notamment le relèvement de la tranche annuelle exonérée à 60 000 DH et la réduction du taux marginal maximal à 30 %.
Il importe de distinguer les dispositions effectivement applicables en 2027 des objectifs de fin de réforme.
Pour les salariés et les contribuables, l'enjeu principal demeure l'amélioration du revenu disponible, dans un contexte où les dépenses de logement, de transport, de santé et d'éducation continuent de peser sur les budgets familiaux.
8. Tableau provisoire des principales mesures fiscales du PLF 2027

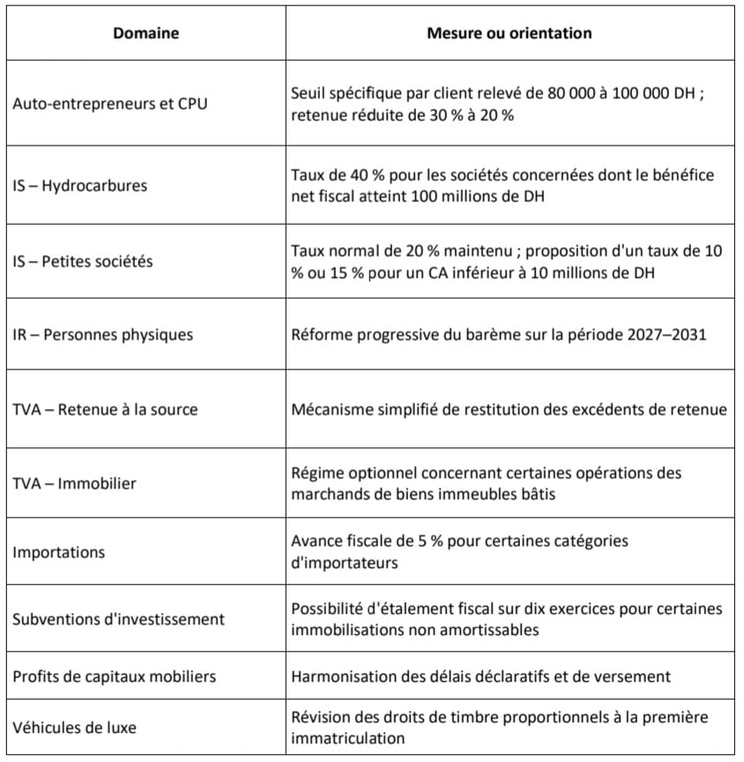
Situation au 15 novembre 2026, après adoption par la Chambre des représentants en première lecture. Tableau indicatif, sous réserve des étapes législatives restantes et de la publication définitive.
9. Pour une fiscalité au service de la croissance des PME
La réforme fiscale marocaine doit poursuivre un double objectif : renforcer la contribution des acteurs disposant d'une forte capacité bénéficiaire et créer un environnement favorable au développement des petites entreprises.
Les TPE et PME jouent un rôle essentiel dans l'emploi, la sous-traitance, les services de proximité et le développement territorial.
Leur accompagnement ne peut reposer uniquement sur les programmes de financement et les aides à l'investissement.
La fiscalité constitue également un levier important.
Un taux réduit d'IS pour les entreprises réalisant moins de 10 millions de DH de chiffre d'affaires pourrait être envisagé dans le cadre d'une réforme évaluée, encadrée et compatible avec les équilibres budgétaires.
La question mérite d'être étudiée sur la base de données précises concernant le nombre d'entreprises concernées, leurs bénéfices imposables et le coût potentiel de la mesure pour le Trésor.
Les TPE et PME jouent un rôle essentiel dans l'emploi, la sous-traitance, les services de proximité et le développement territorial.
Leur accompagnement ne peut reposer uniquement sur les programmes de financement et les aides à l'investissement.
La fiscalité constitue également un levier important.
Un taux réduit d'IS pour les entreprises réalisant moins de 10 millions de DH de chiffre d'affaires pourrait être envisagé dans le cadre d'une réforme évaluée, encadrée et compatible avec les équilibres budgétaires.
La question mérite d'être étudiée sur la base de données précises concernant le nombre d'entreprises concernées, leurs bénéfices imposables et le coût potentiel de la mesure pour le Trésor.
Faire de la fiscalité un levier de développement
Le PLF 2027 introduit plusieurs ajustements fiscaux importants, notamment en faveur des autoentrepreneurs et dans la contribution demandée à certains grands opérateurs.
Mais le débat sur la fiscalité des petites entreprises reste ouvert.
Pourquoi une petite société réalisant quelques millions de dirhams de chiffre d'affaires devrait-elle supporter le même taux normal d'IS de 20 % qu'une entreprise beaucoup plus importante, lorsque leurs capacités économiques sont profondément différentes ?
Cette interrogation mérite une réponse dans le cadre des prochaines réformes fiscales.
L'introduction d'un taux de 10 % ou de 15 % pour les entreprises réalisant moins de 10 millions de DH de chiffre d'affaires pourrait constituer une piste à étudier, à condition d'en mesurer les effets économiques et budgétaires.
Car une fiscalité efficace ne doit pas seulement assurer le financement de l'État. Elle doit également favoriser la croissance des entreprises, encourager leur formalisation et soutenir la création durable d'emplois.
Le véritable enjeu est de construire un système fiscal qui accompagne les petites entreprises dans leur croissance, plutôt que de les traiter systématiquement comme des structures disposant des mêmes capacités que les grandes sociétés.
Mais le débat sur la fiscalité des petites entreprises reste ouvert.
Pourquoi une petite société réalisant quelques millions de dirhams de chiffre d'affaires devrait-elle supporter le même taux normal d'IS de 20 % qu'une entreprise beaucoup plus importante, lorsque leurs capacités économiques sont profondément différentes ?
Cette interrogation mérite une réponse dans le cadre des prochaines réformes fiscales.
L'introduction d'un taux de 10 % ou de 15 % pour les entreprises réalisant moins de 10 millions de DH de chiffre d'affaires pourrait constituer une piste à étudier, à condition d'en mesurer les effets économiques et budgétaires.
Car une fiscalité efficace ne doit pas seulement assurer le financement de l'État. Elle doit également favoriser la croissance des entreprises, encourager leur formalisation et soutenir la création durable d'emplois.
Le véritable enjeu est de construire un système fiscal qui accompagne les petites entreprises dans leur croissance, plutôt que de les traiter systématiquement comme des structures disposant des mêmes capacités que les grandes sociétés.