Calendrier économique international du 14/09/2026 au 18/09/2026

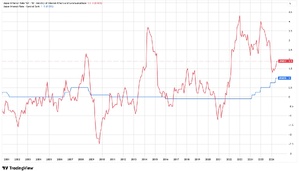
Ministère des Affaires Internes et de la Communication du Japon et la Banque Centrale du Japon
Avant de passer à la semaine du 14 au 18 septembre 2026, rappelons que le sommet des BRICS a eu lieu le 12 et 13 septembre a réaffirmé la volonté de renforcer la coopération commerciale, financière et technologique entre ses membres, dans un contexte de tensions géopolitiques et de fragmentation des échanges. Il a également mis en avant les règlements en monnaies locales et la réforme de la gouvernance économique internationale.
Chine
L’activité industrielle accélère à 5,2% en glissement annuel en août, contre 4,5% en juillet et 4,8% attendus. En revanche, toujours en glissement annuel, les ventes au détail ralentissent à 0,4%, sous les 0,8% anticipés, et l’investissement en actifs fixes recule de 7,2% depuis le début de l’année. Les nouveaux crédits bancaires ne totalisent que 60 milliards de yuans, très en deçà des 400 milliards attendus, ce qui illustre une faible demande de crédit.
Japon
Les exportations progressent de 19,3% en glissement annuel en août, au-dessus des 18,2% attendus, mais ralentissent après 23,2%. Le déficit commercial atteint 1 105,6 milliards de yens, contre 1 052,6 milliards prévus. Les commandes de machines augmentent de 11,2% sur un an, contre 15,3% attendus. L’inflation annuelle reste à 1,9%, tandis que l’inflation sous-jacente ralentit à 1,7% ; la Banque du Japon a augmenté son taux d’intérêt directeur à 1,25%, comme attendu.
Chine
L’activité industrielle accélère à 5,2% en glissement annuel en août, contre 4,5% en juillet et 4,8% attendus. En revanche, toujours en glissement annuel, les ventes au détail ralentissent à 0,4%, sous les 0,8% anticipés, et l’investissement en actifs fixes recule de 7,2% depuis le début de l’année. Les nouveaux crédits bancaires ne totalisent que 60 milliards de yuans, très en deçà des 400 milliards attendus, ce qui illustre une faible demande de crédit.
Japon
Les exportations progressent de 19,3% en glissement annuel en août, au-dessus des 18,2% attendus, mais ralentissent après 23,2%. Le déficit commercial atteint 1 105,6 milliards de yens, contre 1 052,6 milliards prévus. Les commandes de machines augmentent de 11,2% sur un an, contre 15,3% attendus. L’inflation annuelle reste à 1,9%, tandis que l’inflation sous-jacente ralentit à 1,7% ; la Banque du Japon a augmenté son taux d’intérêt directeur à 1,25%, comme attendu.
Autres articles
-
 "La Bourse de Casablanca à l’épreuve de sa tendance de fond"
-
Fitch maintient le Maroc à « BB+ » : solide face aux chocs, mais encore sous l’investment grade
-
Marchés internationaux : pétrole, taux et retour de l’aversion au risque
-
Bourse de Casablanca : les fondamentaux à l’épreuve du retour du risque géopolitique
-
« Casablanca sous pression, entre résultats d’entreprises et choc pétrolier »

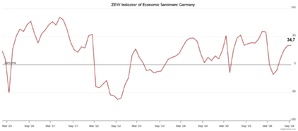
Source: Centre Européen de la Recherche Economic (ZEW)
Inde
L’inflation annuelle accélère légèrement à 4,82% en août, contre 4,44% en juillet et 4,8% attendus. Le déficit commercial se réduit à 26,86 milliards USD en août, après 31,98 milliards, ce qui améliore marginalement l’équilibre extérieur.
Europe continentale
La production industrielle de la zone euro baisse de 0,1% sur un mois en juillet, mieux que le recul de 0,2% attendu. En Allemagne, les prix à la production accélèrent à 4,6% sur un an, au-dessus de 4,1% attendu, tandis que le sentiment ZEW recule à 34,7, sous 37 prévu. Le solde commercial de la zone euro s’améliore à 14,2 milliards EUR ; celui de l’Italie atteint 8,24 milliards, au-dessus du consensus.
L’inflation annuelle accélère légèrement à 4,82% en août, contre 4,44% en juillet et 4,8% attendus. Le déficit commercial se réduit à 26,86 milliards USD en août, après 31,98 milliards, ce qui améliore marginalement l’équilibre extérieur.
Europe continentale
La production industrielle de la zone euro baisse de 0,1% sur un mois en juillet, mieux que le recul de 0,2% attendu. En Allemagne, les prix à la production accélèrent à 4,6% sur un an, au-dessus de 4,1% attendu, tandis que le sentiment ZEW recule à 34,7, sous 37 prévu. Le solde commercial de la zone euro s’améliore à 14,2 milliards EUR ; celui de l’Italie atteint 8,24 milliards, au-dessus du consensus.
Autres articles
-
"La Bourse de Casablanca à l’épreuve de sa tendance de fond"
-
Fitch maintient le Maroc à « BB+ » : solide face aux chocs, mais encore sous l’investment grade
-
Marchés internationaux : pétrole, taux et retour de l’aversion au risque
-
Bourse de Casablanca : les fondamentaux à l’épreuve du retour du risque géopolitique
-
« Casablanca sous pression, entre résultats d’entreprises et choc pétrolier »

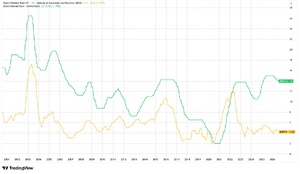
Sources: Institut Brésilien de Géographie et de Statistique (IBGE) et la Banque Centrale du Brésil
Royaume-Uni
L’inflation annuelle reste stable à 3,1% en août, conformément aux prévisions, et l’inflation sous-jacente demeure à 2,6%. Le taux de chômage se maintient à 4,9%, légèrement en dessous des 5% attendus, tandis que les salaires progressent de 3,9% sur un an. La Banque d’Angleterre maintient son taux directeur à 3,75%, comme prévu. Les ventes au détail en glissement annuel rebondissent de 2,4% sur un an, contre 1,9% attendu.
États-Unis
Les ventes au détail augmentent de 1,2% sur un mois en août, au-dessus de 0,8% attendu, tandis que les ventes au détail « Control-Group » qui excluent les catégories volatiles progressent de 1,4%, contre 0,4% prévu. La Fed relève son taux de 25 points de base, à 4%, conformément aux attentes, dans un contexte de consommation résiliente. Les inscriptions au chômage diminuent à 196 000, contre 208 000 attendues, et l’indice manufacturier de Philadelphie atteint 37,8, au-dessus de 30,5 anticipé.
Canada
L’inflation annuelle ressort à 3% en août, stable sur un mois et conforme au consensus, tandis que l’inflation sous-jacente accélère à 2,4%, après 2,3%. Les mises en chantier se maintiennent à 229 000 unités, mais restent sous les 240 000 anticipées.
Brésil
Les ventes au détail reculent de 0,8% sur un mois en juillet, après une hausse de 0,3% et contre -0,2% attendu. La confiance des entreprises baisse à 44,9 en septembre, après 46,3. La banque centrale baisse son taux directeur à 13,75%, conformément aux anticipations, dans un contexte de demande intérieure moins dynamique.
L’inflation annuelle reste stable à 3,1% en août, conformément aux prévisions, et l’inflation sous-jacente demeure à 2,6%. Le taux de chômage se maintient à 4,9%, légèrement en dessous des 5% attendus, tandis que les salaires progressent de 3,9% sur un an. La Banque d’Angleterre maintient son taux directeur à 3,75%, comme prévu. Les ventes au détail en glissement annuel rebondissent de 2,4% sur un an, contre 1,9% attendu.
États-Unis
Les ventes au détail augmentent de 1,2% sur un mois en août, au-dessus de 0,8% attendu, tandis que les ventes au détail « Control-Group » qui excluent les catégories volatiles progressent de 1,4%, contre 0,4% prévu. La Fed relève son taux de 25 points de base, à 4%, conformément aux attentes, dans un contexte de consommation résiliente. Les inscriptions au chômage diminuent à 196 000, contre 208 000 attendues, et l’indice manufacturier de Philadelphie atteint 37,8, au-dessus de 30,5 anticipé.
Canada
L’inflation annuelle ressort à 3% en août, stable sur un mois et conforme au consensus, tandis que l’inflation sous-jacente accélère à 2,4%, après 2,3%. Les mises en chantier se maintiennent à 229 000 unités, mais restent sous les 240 000 anticipées.
Brésil
Les ventes au détail reculent de 0,8% sur un mois en juillet, après une hausse de 0,3% et contre -0,2% attendu. La confiance des entreprises baisse à 44,9 en septembre, après 46,3. La banque centrale baisse son taux directeur à 13,75%, conformément aux anticipations, dans un contexte de demande intérieure moins dynamique.
Autres articles
-
"La Bourse de Casablanca à l’épreuve de sa tendance de fond"
-
Fitch maintient le Maroc à « BB+ » : solide face aux chocs, mais encore sous l’investment grade
-
Marchés internationaux : pétrole, taux et retour de l’aversion au risque
-
Bourse de Casablanca : les fondamentaux à l’épreuve du retour du risque géopolitique
-
« Casablanca sous pression, entre résultats d’entreprises et choc pétrolier »
Principaux indices mondiaux, pétrole et or au 18/09/2026 à 16h00
Les marchés développés ont légèrement reculé, les actions technologiques américaines et asiatiques ont mieux résisté, tandis que la baisse du Brent a réduit une partie de la prime géopolitique. Les décisions de la Fed, de la Banque d’Angleterre et de la Banque du Japon ont constitué les principaux rendez-vous monétaires.
MSCI World
Le MSCI World recule de 0,70%. Les marchés développés ont été pénalisés par les arbitrages après les décisions des banques centrales, l’incertitude persistante sur les taux longs et la fragilité de certains secteurs cycliques. La relative vigueur américaine et japonaise a limité la baisse.
MSCI Emerging Markets
Le MSCI Emerging Markets baisse de 0,72%, dans un contexte de prudence après le sommet des BRICS et face aux interrogations sur la croissance chinoise. Les flux ont néanmoins continué de soutenir certaines places asiatiques et exportatrices, limitant la correction.
Chine
Les marchés chinois sont hétérogènes : CSI 300 -0,06%, Shanghai +0,61% et ChiNext +1,52%. Les investisseurs ont favorisé les valeurs technologiques et les thèmes domestiques, tandis que la faiblesse persistante de l’immobilier, du crédit et de la consommation a limité l’élargissement du rebond.
Japon
Le Nikkei 225 progresse de 1,57%, porté par les exportateurs et les valeurs industrielles. La décision de relever le taux directeur de la Banque du Japon à 1,25% a été largement anticipée. Les actions liées à la technologie et à l'IA ont mené la hausse, dans le sillage de progressions similaires enregistrées à Wall Street la nuit précédente, alors que les inquiétudes concernant les risques liés à la sécurité du développement de l'IA semblent s’apaiser.
Europe continentale
Le STOXX 600 perd 0,56%. Le marché a été soutenu par quelques achats sur les défensives et la détente relative du risque énergétique, mais la hausse des prix des producteurs allemands et la faiblesse du sentiment économique ont impacté les valeurs cycliques et financières.
Royaume-Uni
Le FTSE 100 évolue quasiment à l’équilibre. Les titres énergétiques, miniers et défensifs ont soutenu l’indice, tandis que le maintien du taux directeur à 3,75% par la Banque d’Angleterre a conforté la visibilité monétaire. La reprise des ventes au détail a également favorisé certains titres domestiques.
États-Unis
Le S&P 500 recule de 0,35%, le Dow Jones de 1,90%, tandis que le Nasdaq 100 avance de 0,35%. La hausse des valeurs technologiques a partiellement compensé les dégagements sur les industrielles et financières. Les investisseurs ont réagi aux décisions de la Fed, aux données robustes de consommation et à la remontée des taux hypothécaires.
Brent et or
Le Brent recule légèrement de 0,22% sur la semaine, dans un marché partagé entre la détente liée aux prises de bénéfices et le maintien d’une prime géopolitique. La rencontre attendue entre Donald Trump et les dirigeants du Golfe pourrait entretenir cette volatilité : une avancée diplomatique sur l’Iran et la sécurité maritime pèserait sur les cours, tandis qu’une aggravation des tensions soutiendrait le pétrole.
L’or cède 0,26%, traduisant des arbitrages après sa récente progression, malgré un contexte géopolitique et monétaire qui continue de soutenir la demande de couverture.
MSCI World
Le MSCI World recule de 0,70%. Les marchés développés ont été pénalisés par les arbitrages après les décisions des banques centrales, l’incertitude persistante sur les taux longs et la fragilité de certains secteurs cycliques. La relative vigueur américaine et japonaise a limité la baisse.
MSCI Emerging Markets
Le MSCI Emerging Markets baisse de 0,72%, dans un contexte de prudence après le sommet des BRICS et face aux interrogations sur la croissance chinoise. Les flux ont néanmoins continué de soutenir certaines places asiatiques et exportatrices, limitant la correction.
Chine
Les marchés chinois sont hétérogènes : CSI 300 -0,06%, Shanghai +0,61% et ChiNext +1,52%. Les investisseurs ont favorisé les valeurs technologiques et les thèmes domestiques, tandis que la faiblesse persistante de l’immobilier, du crédit et de la consommation a limité l’élargissement du rebond.
Japon
Le Nikkei 225 progresse de 1,57%, porté par les exportateurs et les valeurs industrielles. La décision de relever le taux directeur de la Banque du Japon à 1,25% a été largement anticipée. Les actions liées à la technologie et à l'IA ont mené la hausse, dans le sillage de progressions similaires enregistrées à Wall Street la nuit précédente, alors que les inquiétudes concernant les risques liés à la sécurité du développement de l'IA semblent s’apaiser.
Europe continentale
Le STOXX 600 perd 0,56%. Le marché a été soutenu par quelques achats sur les défensives et la détente relative du risque énergétique, mais la hausse des prix des producteurs allemands et la faiblesse du sentiment économique ont impacté les valeurs cycliques et financières.
Royaume-Uni
Le FTSE 100 évolue quasiment à l’équilibre. Les titres énergétiques, miniers et défensifs ont soutenu l’indice, tandis que le maintien du taux directeur à 3,75% par la Banque d’Angleterre a conforté la visibilité monétaire. La reprise des ventes au détail a également favorisé certains titres domestiques.
États-Unis
Le S&P 500 recule de 0,35%, le Dow Jones de 1,90%, tandis que le Nasdaq 100 avance de 0,35%. La hausse des valeurs technologiques a partiellement compensé les dégagements sur les industrielles et financières. Les investisseurs ont réagi aux décisions de la Fed, aux données robustes de consommation et à la remontée des taux hypothécaires.
Brent et or
Le Brent recule légèrement de 0,22% sur la semaine, dans un marché partagé entre la détente liée aux prises de bénéfices et le maintien d’une prime géopolitique. La rencontre attendue entre Donald Trump et les dirigeants du Golfe pourrait entretenir cette volatilité : une avancée diplomatique sur l’Iran et la sécurité maritime pèserait sur les cours, tandis qu’une aggravation des tensions soutiendrait le pétrole.
L’or cède 0,26%, traduisant des arbitrages après sa récente progression, malgré un contexte géopolitique et monétaire qui continue de soutenir la demande de couverture.
Autres articles
-
"La Bourse de Casablanca à l’épreuve de sa tendance de fond"
-
Fitch maintient le Maroc à « BB+ » : solide face aux chocs, mais encore sous l’investment grade
-
Marchés internationaux : pétrole, taux et retour de l’aversion au risque
-
Bourse de Casablanca : les fondamentaux à l’épreuve du retour du risque géopolitique
-
« Casablanca sous pression, entre résultats d’entreprises et choc pétrolier »


Ventes au détail d'Afrique du Sud, Source: Statistics South Africa, l'Institut sud-africain de la Statistique
Cette semaine, les données africaines suggèrent une amélioration de la demande intérieure sud-africaine et une poursuite de la désinflation au Nigéria, tandis que l’industrie marocaine reste en retrait.
Afrique du Sud
Les ventes au détail progressent de 3,4% en glissement annuel en juillet, contre 1,1% précédemment et 0,9% attendu, signalant un rebond de la consommation. La confiance des consommateurs s’améliore à -13 au T3, contre -19, mais demeure négative. Les permis de construire augmentent de 4,1% sur un an en juillet, après +34,3%. Les anticipations d’inflation du T3 s’établissent à 4%, contre 4,2%, indiquant une modération graduelle des pressions perçues.
Afrique du Sud
Les ventes au détail progressent de 3,4% en glissement annuel en juillet, contre 1,1% précédemment et 0,9% attendu, signalant un rebond de la consommation. La confiance des consommateurs s’améliore à -13 au T3, contre -19, mais demeure négative. Les permis de construire augmentent de 4,1% sur un an en juillet, après +34,3%. Les anticipations d’inflation du T3 s’établissent à 4%, contre 4,2%, indiquant une modération graduelle des pressions perçues.
Autres articles
-
"La Bourse de Casablanca à l’épreuve de sa tendance de fond"
-
Fitch maintient le Maroc à « BB+ » : solide face aux chocs, mais encore sous l’investment grade
-
Marchés internationaux : pétrole, taux et retour de l’aversion au risque
-
Bourse de Casablanca : les fondamentaux à l’épreuve du retour du risque géopolitique
-
« Casablanca sous pression, entre résultats d’entreprises et choc pétrolier »

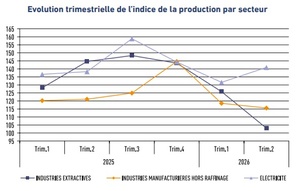
HCP
Égypte
L’Égypte a lancé un programme de six mois de baisse des prix des produits essentiels, tout en renforçant les contrôles. Le gouvernement a aussi approuvé la politique de propriété de l’État 2026-2030 ; la livre a subi une pression hebdomadaire d’environ 1,5%.
Nigéria
L’inflation annuelle ralentit marginalement à 15,39% en août, contre 15,43% en juillet. L’inflation alimentaire annuelle décélère également à 19,57%, après 20,31%, ce qui suggère un léger apaisement des tensions sur le pouvoir d’achat.
L’introduction en Bourse de la raffinerie Dangote, la plus importante opération de ce type en Afrique, pourrait lever 2 150 milliards de nairas (1,6 milliard USD) pour financer son expansion. Accessible dès 10 actions, elle élargit l’actionnariat local mais teste l’appétit des investisseurs face à une valorisation élevée.
Maroc
La production manufacturière recule de 4,5% en glissement annuel au T2, après -1,4% au T1. Cette détérioration signale un affaiblissement de l’activité industrielle.
L’Égypte a lancé un programme de six mois de baisse des prix des produits essentiels, tout en renforçant les contrôles. Le gouvernement a aussi approuvé la politique de propriété de l’État 2026-2030 ; la livre a subi une pression hebdomadaire d’environ 1,5%.
Nigéria
L’inflation annuelle ralentit marginalement à 15,39% en août, contre 15,43% en juillet. L’inflation alimentaire annuelle décélère également à 19,57%, après 20,31%, ce qui suggère un léger apaisement des tensions sur le pouvoir d’achat.
L’introduction en Bourse de la raffinerie Dangote, la plus importante opération de ce type en Afrique, pourrait lever 2 150 milliards de nairas (1,6 milliard USD) pour financer son expansion. Accessible dès 10 actions, elle élargit l’actionnariat local mais teste l’appétit des investisseurs face à une valorisation élevée.
Maroc
La production manufacturière recule de 4,5% en glissement annuel au T2, après -1,4% au T1. Cette détérioration signale un affaiblissement de l’activité industrielle.
Autres articles
-
"La Bourse de Casablanca à l’épreuve de sa tendance de fond"
-
Fitch maintient le Maroc à « BB+ » : solide face aux chocs, mais encore sous l’investment grade
-
Marchés internationaux : pétrole, taux et retour de l’aversion au risque
-
Bourse de Casablanca : les fondamentaux à l’épreuve du retour du risque géopolitique
-
« Casablanca sous pression, entre résultats d’entreprises et choc pétrolier »
Kenya
L’EPRA (Energy and Petroleum Regulatory Authority) a maintenu les prix plafonds des carburants jusqu’au 14 octobre malgré la hausse du coût importé du diesel et du kérosène. Le gouvernement a annoncé l’interdiction future des exportations de minerais non transformés et prévoit trois raffineries, afin de développer la transformation locale.
Côte d’Ivoire
La Côte d’Ivoire a renforcé le financement de son PND 2026-2030, avec un engagement de 1,1 milliard USD du FIDA, et signé avec Petrobras huit contrats offshore d’exploration pétrolière.
Autres pays africains
En Angola, la banque centrale abaisse son taux directeur à 14,75%, contre 15,75%, tandis que les réserves de change atteignent 15,3 milliards USD, après 15,1 milliards. Au Botswana, l’inflation annuelle décélère légèrement à 9,3%. Au Ghana, les prix à la production progressent de 4,4% sur un an. Le Rwanda affiche une croissance de 9,4% en glissement annuel au T2, après 10%, et de 9% en glissement trimestriel, après -9%. Au Cap-Vert, l’inflation annuelle atteint 0,8%, contre 0,4% précédemment.
MSCI Frontier et principaux indices africains et au 18/09/2026
Les marchés africains ont conservé une tonalité prudente, pénalisés par la baisse des marchés frontières et la faiblesse sud-africaine. Le Nigéria fait exception grâce à une poursuite des flux acheteurs, tandis que le Kenya a subi une forte correction et que la BRVM est restée proche de l’équilibre.
MSCI Frontier Markets
Sur la semaine, le MSCI Frontier Markets recule de 1,28% sur la semaine. La baisse reflète la prudence des investisseurs face aux tensions géopolitiques, à l’incertitude sur les taux mondiaux et à une plus grande sélectivité envers les marchés moins liquides. Les hausses observées sur certains marchés asiatiques n’ont pas suffi à compenser les reculs africains.
FTSE JSE All Africa 40
Le FTSE/JSE All Africa 40 recule de 3,80%, en raison principalement de la sous-performance des grandes capitalisations sud-africaines. Les dégagements sur les financières, les minières et les valeurs cycliques ont pesé, dans un contexte de volatilité des matières premières et de repositionnement régional.
Afrique du Sud
Le South Africa Top 40 cède 2,08%. Les investisseurs ont privilégié une réduction de l’exposition aux valeurs cycliques et minières, tandis que la hausse précédente des rendements locaux a continué de peser sur les financières et les sociétés domestiques. La stabilisation du pétrole n’a pas suffi à soutenir durablement le marché.
Égypte
L’EGX 30 baisse de 1,39%. Le recul semble principalement lié à des prises de bénéfices et à un repositionnement prudent sur les valeurs financières et immobilières après le fort parcours du marché depuis le début de l’année. La baisse reste modérée au regard d’une hausse de 32,68% depuis le début de l’année.
Nigéria
Le NSE 30 progresse de 1,84%, poursuivant son mouvement haussier. Les investisseurs ont privilégié les banques, les valeurs de consommation et les titres liés à l’énergie, soutenus par les perspectives de croissance et la solidité récente des équilibres extérieurs. L’indice affiche désormais +60,51% depuis le début de l’année.
Kenya
Le NSE 20 perd 4,06%. Le marché a été affecté par des prises de bénéfices, une liquidité réduite et la sensibilité des financières à la hausse des coûts de financement. L’ampleur du repli appelle à surveiller la profondeur du marché dans les prochaines séances.
BRVM
Le BRVM Composite recule légèrement de 0,32%. Cette quasi-stabilité suggère une consolidation après les hausses précédentes, avec des arbitrages sur les grandes capitalisations régionales et une activité de marché plus sélective.
Implications pour le marché marocain :
La baisse limitée du Brent de 0,22% sur la semaine apporte un léger répit aux entreprises marocaines exposées à l’énergie, notamment dans le transport, la distribution et les activités industrielles. Elle ne dissipe toutefois pas le risque d’un rebond des cours, la rencontre attendue entre Donald Trump et les dirigeants du Golfe pouvant modifier la prime géopolitique liée à l’Iran et à la sécurité maritime.
La remontée des taux américains, combinée à des indicateurs chinois contrastés et au repli des indices mondiaux et africains, maintient un environnement moins porteur pour les actifs risqués. À Casablanca, la correction récente teste la tendance de fond observée depuis 2023. Les publications de résultats récentes et à venir devraient continuer d’orienter les écarts de performance entre les valeurs.
L’EPRA (Energy and Petroleum Regulatory Authority) a maintenu les prix plafonds des carburants jusqu’au 14 octobre malgré la hausse du coût importé du diesel et du kérosène. Le gouvernement a annoncé l’interdiction future des exportations de minerais non transformés et prévoit trois raffineries, afin de développer la transformation locale.
Côte d’Ivoire
La Côte d’Ivoire a renforcé le financement de son PND 2026-2030, avec un engagement de 1,1 milliard USD du FIDA, et signé avec Petrobras huit contrats offshore d’exploration pétrolière.
Autres pays africains
En Angola, la banque centrale abaisse son taux directeur à 14,75%, contre 15,75%, tandis que les réserves de change atteignent 15,3 milliards USD, après 15,1 milliards. Au Botswana, l’inflation annuelle décélère légèrement à 9,3%. Au Ghana, les prix à la production progressent de 4,4% sur un an. Le Rwanda affiche une croissance de 9,4% en glissement annuel au T2, après 10%, et de 9% en glissement trimestriel, après -9%. Au Cap-Vert, l’inflation annuelle atteint 0,8%, contre 0,4% précédemment.
MSCI Frontier et principaux indices africains et au 18/09/2026
Les marchés africains ont conservé une tonalité prudente, pénalisés par la baisse des marchés frontières et la faiblesse sud-africaine. Le Nigéria fait exception grâce à une poursuite des flux acheteurs, tandis que le Kenya a subi une forte correction et que la BRVM est restée proche de l’équilibre.
MSCI Frontier Markets
Sur la semaine, le MSCI Frontier Markets recule de 1,28% sur la semaine. La baisse reflète la prudence des investisseurs face aux tensions géopolitiques, à l’incertitude sur les taux mondiaux et à une plus grande sélectivité envers les marchés moins liquides. Les hausses observées sur certains marchés asiatiques n’ont pas suffi à compenser les reculs africains.
FTSE JSE All Africa 40
Le FTSE/JSE All Africa 40 recule de 3,80%, en raison principalement de la sous-performance des grandes capitalisations sud-africaines. Les dégagements sur les financières, les minières et les valeurs cycliques ont pesé, dans un contexte de volatilité des matières premières et de repositionnement régional.
Afrique du Sud
Le South Africa Top 40 cède 2,08%. Les investisseurs ont privilégié une réduction de l’exposition aux valeurs cycliques et minières, tandis que la hausse précédente des rendements locaux a continué de peser sur les financières et les sociétés domestiques. La stabilisation du pétrole n’a pas suffi à soutenir durablement le marché.
Égypte
L’EGX 30 baisse de 1,39%. Le recul semble principalement lié à des prises de bénéfices et à un repositionnement prudent sur les valeurs financières et immobilières après le fort parcours du marché depuis le début de l’année. La baisse reste modérée au regard d’une hausse de 32,68% depuis le début de l’année.
Nigéria
Le NSE 30 progresse de 1,84%, poursuivant son mouvement haussier. Les investisseurs ont privilégié les banques, les valeurs de consommation et les titres liés à l’énergie, soutenus par les perspectives de croissance et la solidité récente des équilibres extérieurs. L’indice affiche désormais +60,51% depuis le début de l’année.
Kenya
Le NSE 20 perd 4,06%. Le marché a été affecté par des prises de bénéfices, une liquidité réduite et la sensibilité des financières à la hausse des coûts de financement. L’ampleur du repli appelle à surveiller la profondeur du marché dans les prochaines séances.
BRVM
Le BRVM Composite recule légèrement de 0,32%. Cette quasi-stabilité suggère une consolidation après les hausses précédentes, avec des arbitrages sur les grandes capitalisations régionales et une activité de marché plus sélective.
Implications pour le marché marocain :
La baisse limitée du Brent de 0,22% sur la semaine apporte un léger répit aux entreprises marocaines exposées à l’énergie, notamment dans le transport, la distribution et les activités industrielles. Elle ne dissipe toutefois pas le risque d’un rebond des cours, la rencontre attendue entre Donald Trump et les dirigeants du Golfe pouvant modifier la prime géopolitique liée à l’Iran et à la sécurité maritime.
La remontée des taux américains, combinée à des indicateurs chinois contrastés et au repli des indices mondiaux et africains, maintient un environnement moins porteur pour les actifs risqués. À Casablanca, la correction récente teste la tendance de fond observée depuis 2023. Les publications de résultats récentes et à venir devraient continuer d’orienter les écarts de performance entre les valeurs.
Autres articles
-
"La Bourse de Casablanca à l’épreuve de sa tendance de fond"
-
Fitch maintient le Maroc à « BB+ » : solide face aux chocs, mais encore sous l’investment grade
-
Marchés internationaux : pétrole, taux et retour de l’aversion au risque
-
Bourse de Casablanca : les fondamentaux à l’épreuve du retour du risque géopolitique
-
« Casablanca sous pression, entre résultats d’entreprises et choc pétrolier »
About AFI partenaire de L"ODJ Média


African Financial Investment (AFI), une société marocaine spécialisée dans l’analyse financière et l’accompagnement des investisseurs sur les marchés africains et MENA.
Autres articles
-
"La Bourse de Casablanca à l’épreuve de sa tendance de fond"
-
Fitch maintient le Maroc à « BB+ » : solide face aux chocs, mais encore sous l’investment grade
-
Marchés internationaux : pétrole, taux et retour de l’aversion au risque
-
Bourse de Casablanca : les fondamentaux à l’épreuve du retour du risque géopolitique
-
« Casablanca sous pression, entre résultats d’entreprises et choc pétrolier »