
Avec la création de l’Africa Credit Rating Agency (AfCRA), l’Afrique franchit une nouvelle étape dans sa quête de souveraineté économique et financière.

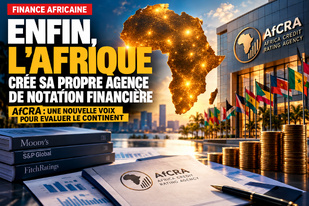
Pourquoi cette initiative était-elle devenue nécessaire ? Depuis plusieurs décennies, les États africains dénoncent des évaluations parfois jugées défavorables, insuffisamment adaptées aux réalités économiques du continent et susceptibles de renchérir le coût de leurs emprunts internationaux.
Installée à Maurice, AfCRA ambitionne d’évaluer les risques de crédit des États, des banques, des collectivités territoriales et des entreprises africaines, en s’appuyant sur des méthodologies intégrant davantage les spécificités locales.
Mais plusieurs questions fondamentales demeurent. Qui sont ses actionnaires ? Comment se compose son tour de table financier ? Qui garantit son indépendance ? Ses notations seront-elles reconnues par les investisseurs internationaux ? Et surtout, pourra-t-elle réellement contribuer à réduire le coût de la dette africaine ?
Ce grand format immersif de L’ODJ Média propose une présentation complète d’AfCRA, décrypte son modèle économique et sa gouvernance, compare ses ambitions aux pratiques des agences historiques et analyse les opportunités pour le Maroc, notamment pour Casablanca Finance City et les banques marocaines présentes en Afrique.
Au-delà de l'annonce institutionnelle, une interrogation domine : l’Afrique vient-elle simplement de créer une agence supplémentaire ou de poser les fondations d’une véritable souveraineté financière continentale ?
Enfin, l’Afrique crée sa propre agence de notation financière

C’est une étape symbolique majeure pour l’architecture financière africaine. Avec le lancement d’AfCRA, le continent entend produire une expertise propre sur le risque de crédit, sans dépendre exclusivement des diagnostics des grandes agences internationales. Mais la véritable bataille sera celle de la confiance des marchés.
Pourquoi l’Afrique crée-t-elle AfCRA ?
Pendant des décennies, les économies africaines ont été principalement évaluées par les grandes agences internationales Moody’s, S&P Global Ratings et Fitch. Leurs notes influencent les taux d’intérêt auxquels les États, les banques et les entreprises peuvent emprunter. Plusieurs gouvernements africains dénoncent une prise en compte insuffisante des spécificités de leurs économies : importance du secteur informel, données locales parfois incomplètes, profondeur des marchés domestiques et résilience économique. AfCRA veut apporter une analyse supplémentaire, élaborée au plus près du continent, sans renoncer aux exigences de crédibilité et de comparaison internationale.
Une nouvelle agence, pour quels emprunteurs ?
Portée par une initiative de l’Union africaine et préparée avec le Mécanisme africain d’évaluation par les pairs (MAEP), l’Africa Credit Rating Agency ambitionne de noter les États, collectivités, banques, entreprises publiques et sociétés privées. Elle souhaite notamment contribuer au développement des marchés obligataires africains et des émissions en monnaies locales. Son implantation à Maurice inscrit le projet dans un environnement de services financiers internationaux. Son véritable défi sera d’établir une méthode robuste, transparente et reconnue.
AfCRA face aux agences historiques
| Critère | Moody’s / S&P / Fitch | AfCRA |
|---|---|---|
| Positionnement | Couverture mondiale | Priorité aux emprunteurs africains |
| Méthodologie | Modèles internationaux établis | Ambition d’intégrer davantage les réalités locales |
| Émetteurs | États, banques, entreprises | États, collectivités, banques, entreprises |
| Marchés locaux | Couverture variable selon les pays | Volonté de développer la notation en monnaies locales |
| Crédibilité auprès des marchés | Historique et reconnaissance internationale | Reconnaissance et historique encore à construire |
Le tour de table : qui finance, qui contrôle ?
L’impulsion politique vient de l’Union africaine, mais AfCRA a été présentée comme une structure de droit privé devant préserver son indépendance à l’égard des gouvernements. Le MAEP a joué un rôle dans sa préparation ; des institutions financières africaines sont associées à la dynamique du projet. Il faut toutefois distinguer soutien institutionnel, partenariat technique et participation effective au capital. La composition exhaustive de l’actionnariat, les pourcentages détenus et le montant précis du capital initial ne sont pas établis par les informations vérifiées dans cet article. La publication de ces éléments sera un test majeur de transparence.
Peut-elle réellement réduire le coût de la dette ?
Une notation plus fine peut aider à réduire une prime de risque excessive et à ouvrir des marchés à des emprunteurs peu couverts. Mais une agence, africaine ou internationale, ne peut effacer un déficit public, un risque de change ou un problème de remboursement. Une meilleure note n’entraîne pas automatiquement une baisse des taux : les investisseurs devront reconnaître la qualité des évaluations et leur historique. L’objectif pertinent n’est donc pas d’attribuer systématiquement de meilleures notes aux pays africains, mais de produire des évaluations plus justes, vérifiables et utiles.
Quelles perspectives pour le Maroc ?
Pour le Maroc, AfCRA pourrait offrir une lecture complémentaire du risque souverain et de celui des entreprises, soutenir la visibilité des émissions obligataires et contribuer à une meilleure connaissance des contreparties africaines des banques marocaines. Casablanca Finance City pourrait trouver des complémentarités dans la formation, les données financières et l’analyse des risques. Il s’agit néanmoins de perspectives, et non d’accords ou de participations marocaines confirmés.
Ce qui reste à faire
AfCRA devra publier sa gouvernance, préciser ses actionnaires, détailler ses méthodologies, recruter des analystes expérimentés, construire un historique de notations, gérer les conflits d’intérêts et obtenir la reconnaissance des investisseurs et des régulateurs. Elle devra aussi coexister avec les agences africaines déjà présentes sur le marché, notamment Bloomfield, GCR Ratings et Agusto & Co. Sa nouveauté est moins d’être la première agence jamais créée sur le continent que de porter une ambition panafricaine soutenue par l’Union africaine.
Sources et repères
Union africaine ; Mécanisme africain d’évaluation par les pairs ; article de référence d’African Markets. Les données de gouvernance et d’actionnariat doivent être confirmées auprès des publications officielles de l’agence.
Lire l’article d’African Markets · Union africaine
Note éditoriale : ce dossier distingue les ambitions annoncées des résultats effectivement démontrés. Les économies potentielles sur la dette ne constituent pas des gains réalisés.