

Premier constat : l’indice de confiance atteint 59,2 points, contre 53,6 un an auparavant. Toutefois, il recule pour le deuxième trimestre consécutif, après 64,4 points au premier trimestre 2026. Le dossier explique cette double lecture : une amélioration annuelle réelle, accompagnée d’un essoufflement récent.
Un tableau comparatif détaille les sept composantes de l’indice. Toutes progressent sur un an, mais cinq se dégradent sur un trimestre. Les perspectives du chômage constituent la principale contribution arithmétique négative au mouvement trimestriel.
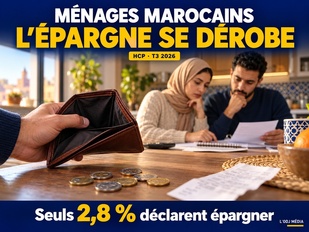
Le parcours s’attarde ensuite sur l’épargne. Si 58,2 % des ménages déclarent couvrir leurs dépenses avec leurs revenus, 39 % s’endettent ou puisent dans leur épargne. Seuls 2,8 % épargnent une partie de leur revenu. Pour les douze prochains mois, 7,5 % prévoient d’épargner.
Le lecteur découvre également pourquoi un solde d’opinion moins défavorable ne signifie pas qu’une majorité vit mieux, et pourquoi les perceptions des prix alimentaires ne doivent pas être confondues avec le taux d’inflation.
Graphique, cartes chiffrées, tableaux et explications méthodologiques permettent de comprendre les résultats sans raccourcis. Le dossier précise enfin les limites des données : elles ne mesurent ni le patrimoine des ménages ni la taille de la classe moyenne, et ne permettent pas d’établir la significativité statistique du recul trimestriel de l’indice de confiance publié.
La confiance résiste,
l’épargne se dérobe
Pourquoi l’amélioration annuelle de la confiance des ménages marocains ne signifie-t-elle pas un retour à l’aisance financière ?
Au troisième trimestre 2026, l’indice de confiance atteint 59,2 points : il gagne 5,6 points sur un an, mais perd 0,9 point sur un trimestre. Seuls 2,8 % des ménages déclarent épargner une partie de leur revenu. L’enquête du Haut-Commissariat au Plan décrit un pessimisme moins prononcé qu’en 2025, sans effacer les tensions sur les budgets.
Un mieux sur un an, des tensions au présent
- La confiance perd de l’élan. L’ICM recule pour le deuxième trimestre consécutif, tout en restant supérieur à son niveau du T3 2025.
- L’amélioration annuelle est générale. Les sept composantes de l’indice progressent sur un an ; cinq se dégradent sur un trimestre.
- L’épargne actuelle reste rare. 58,2 % des ménages couvrent leurs dépenses avec leurs revenus ; 39,0 % s’endettent ou puisent dans leur épargne ; 2,8 % épargnent.
- La perspective d’épargne se détériore. Seuls 7,5 % prévoient d’épargner dans les douze prochains mois.
- Les perceptions restent sous pression. La hausse des prix alimentaires est constatée par 95,9 % des ménages sur les douze derniers mois.
Le rebond annuel masque un essoufflement récent
L’indice de confiance des ménages était de 53,6 points au troisième trimestre 2025. Après avoir atteint 64,4 points au premier trimestre 2026, il est revenu à 60,1 au deuxième, puis à 59,2 au troisième. Il abandonne ainsi 5,2 points depuis le premier trimestre.
points sur un an
L’ICM passe de 53,6 au T3 2025 à 59,2 au T3 2026.
Source : HCP, enquête ménages T3 2026.point sur un trimestre
L’indice baisse de 60,1 au T2 2026 à 59,2 au T3 2026.
Source : HCP, enquête ménages T3 2026.La lecture fidèle tient donc les deux bouts : une confiance meilleure qu’un an auparavant, mais en perte d’élan depuis le premier trimestre. Ne retenir qu’une seule comparaison donnerait une vision incomplète du mouvement.
Sept composantes, deux lectures
Pour chacun de ces soldes d’opinion, une hausse traduit une amélioration. Les sept progressent sur un an, mais cinq reculent sur un trimestre. Seuls le jugement sur le niveau de vie passé et l’opportunité d’acheter des biens durables s’améliorent entre le T2 et le T3 2026.
| Composante | T3 2025 | T2 2026 | T3 2026 | Écart trimestriel | Écart annuel |
|---|---|---|---|---|---|
| Niveau de vie passé | −72,9 | −73,1 | −71,1 | +2,0 | +1,8 |
| Niveau de vie futur | −44,3 | −41,7 | −43,0 | −1,3 | +1,3 |
| Perspectives du chômage | −56,4 | −38,8 | −44,0 | −5,2 | +12,4 |
| Achat de biens durables | −57,7 | −50,6 | −49,3 | +1,3 | +8,4 |
| Finances actuelles | −36,4 | −36,1 | −36,2 | −0,1 | +0,2 |
| Finances passées | −46,8 | −38,9 | −40,2 | −1,3 | +6,6 |
| Finances futures | −10,0 | +0,1 | −1,9 | −2,0 | +8,1 |
Le chômage pèse sur le recul trimestriel
Avec une baisse de 5,2 points, le solde relatif aux perspectives du chômage constitue la principale contribution négative au mouvement trimestriel. Les sept composantes ayant une pondération égale, ce recul retire environ 0,74 point à l’indice, avant les effets des autres indicateurs. Cette décomposition est arithmétique : elle n’établit pas une causalité.
Au troisième trimestre, 61,3 % des ménages anticipent une hausse du chômage et 17,3 % une baisse. Le solde favorable moins défavorable donne 17,3 − 61,3 = −44,0 points. Ces réponses mesurent des anticipations, pas le taux de chômage.
Achats durables : un mieux encore relatif
Le solde gagne 1,3 point sur un trimestre et 8,4 points sur un an. Pourtant, 63,8 % des ménages jugent le moment peu opportun pour ces achats, contre 14,5 % qui le considèrent favorable. Le jugement devient moins défavorable, sans devenir majoritairement favorable.
L’épargne révèle une fragilité persistante
La situation financière actuelle se répartit entre trois catégories. Leur somme atteint exactement 100 %. Cette répartition distingue l’équilibre du budget, le recours à d’autres ressources et la constitution d’une épargne.
Les 2,8 % mesurent une épargne actuellement déclarée. Ce résultat ne signifie pas que seuls 2,8 % des ménages possèdent une épargne, un patrimoine ou un compte bancaire. Il ne mesure pas le stock constitué au fil du temps.
De même, les 39,0 % regroupent l’endettement et le prélèvement dans l’épargne. Le document ne permet pas d’isoler chacune de ces situations. Écrire que « 39 % des ménages s’endettent » serait inexact.
prévoient d’épargner
Cette anticipation porte sur les douze prochains mois. À l’inverse, 92,5 % ne le prévoient pas.
Source : HCP, T3 2026.points de solde
Le solde de capacité future à épargner se dégrade de 4,1 points sur un trimestre et de 4,2 points sur un an.
Calcul : 7,5 − 92,5 = −85. Source : HCP.Le plus bas de la série présentée
Le solde était de −80,9 au trimestre précédent et de −80,8 un an auparavant. À −85, il atteint son niveau le plus bas dans le tableau historique fourni, qui couvre le T1 2018 au T3 2026. Les éléments disponibles ne suffisent pas à établir un record absolu depuis la création de l’enquête.
Ce que ces données disent de la classe moyenne
Elles éclairent une fragilité financière déclarée, mais ne permettent pas de mesurer la taille de la classe moyenne. La note ne fournit pas les croisements nécessaires par revenu, patrimoine ou catégorie sociale. Assimiler les seuls ménages épargnants à l’ensemble de la classe moyenne dépasserait les données disponibles.
Un solde qui remonte ne signifie pas une majorité qui va mieux
Sur les douze derniers mois, 76,3 % des ménages déclarent une dégradation de leur niveau de vie, 18,5 % une stabilité et 5,2 % une amélioration. Le solde de −71,1 points est moins défavorable qu’au trimestre précédent, où il atteignait −73,1. La dégradation reste pourtant très largement majoritaire.
L’intertitre du HCP évoquant une amélioration du niveau de vie doit donc être lu à cette lumière : c’est le solde relatif à l’évolution passée qui se redresse. Pour les douze prochains mois, 51,7 % anticipent une dégradation, 39,6 % une stabilité et 8,7 % une amélioration.
Concernant leurs finances personnelles futures, 16,5 % envisagent une amélioration, 65,1 % une stabilité et 18,4 % une dégradation. Le solde repasse sous zéro, de +0,1 à −1,9 point. Une stabilité attendue ne constitue pas, en elle-même, une preuve d’aisance financière.
Prix alimentaires : une hausse largement ressentie
| Perception | Part |
|---|---|
| Hausse constatée sur les douze derniers mois | 95,9 % |
| Baisse constatée sur les douze derniers mois | 0,4 % |
| Hausse attendue sur les douze prochains mois | 77,9 % |
| Stabilité attendue | 21,1 % |
| Baisse attendue | 1,0 % |
Le solde sur les prix passés s’améliore de 1,5 point sur le trimestre, à −95,5, tout en restant identique à celui d’un an auparavant. Pour les prix futurs, il se dégrade de 1,7 point sur un trimestre, à −76,9, mais gagne 4,5 points sur un an.
Quatre repères pour éviter les contresens
Comment se calcule un solde d’opinion ?
On soustrait la proportion de réponses défavorables à celle des réponses favorables. Pour les perspectives du chômage : 17,3 % anticipent une baisse et 61,3 % une hausse. Le solde est donc de −44,0 points.
Comment se calcule l’indice de confiance ?
L’ICM est la moyenne arithmétique des sept soldes d’opinion, augmentée de 100. À partir des valeurs publiées, le recalcul donne environ 59,186, soit 59,2 après arrondi.
La baisse de 0,9 point est-elle statistiquement significative ?
La note ne fournit pas d’intervalles de confiance permettant de la qualifier ainsi. Le recul décrit l’évolution des valeurs publiées ; il faut conserver cette limite dans son interprétation.
Pourquoi distinguer points et pourcentages ?
Les variations d’indices et de soldes sont exprimées en points. Une baisse de l’ICM de 60,1 à 59,2 correspond à −0,9 point. Les périodes de douze mois évoquées dans les questions doivent aussi être distinguées des comparaisons entre deux vagues trimestrielles de l’enquête.
Une confiance moins dégradée ne reconstitue pas les marges financières
L’amélioration annuelle de l’ICM ne signifie pas un retour à l’aisance : l’indice reste en recul depuis le premier trimestre et l’épargne déclarée demeure très minoritaire. La perspective d’épargne, qui n’entre pas dans son calcul, se détériore même sur un trimestre comme sur un an.
Pour les prochaines publications, les points à surveiller sont explicites : la trajectoire trimestrielle de l’ICM, les anticipations relatives au chômage, la part des ménages qui épargnent et celle de ceux qui s’endettent ou puisent dans leur épargne. Leur suivi permettra de distinguer une amélioration des opinions d’un desserrement effectif des budgets.
Le moral et la marge de manœuvre financière ne racontent pas toujours la même histoire.