

 News


Instituée à Milan en 1924 et célébrée chaque 31 octobre, la Journée mondiale de l’épargne rappelle le rôle de l’argent mis de côté dans la sécurité financière des ménages et le développement économique.
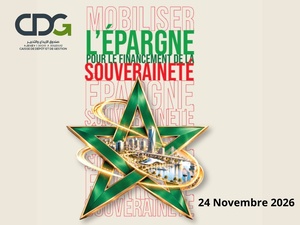
Au Maroc, la Caisse de Dépôt et de Gestion (CDG), à travers l’Institut CDG, relance cette rencontre sous le thème « Mobiliser l’épargne pour le financement de la souveraineté ».
La question est concrète. Comment financer davantage de projets en dirhams, sur des durées adaptées à leur réalisation, tout en préservant la possibilité pour les ménages de disposer de leur argent quand ils en ont besoin ?
Financer davantage en dirhams
Dans le Discours du Trône du 29 juillet 2026, SM le Roi Mohammed VI a souligné que la transformation économique et sociale du pays exigeait des ressources financières d’une ampleur inédite, dont l’essentiel devait provenir de financements domestiques. Le Souverain a également appelé à mieux mobiliser l’épargne institutionnelle et à élargir l’accès des PME à des financements adaptés. Alors que le Maroc investit dans l’eau, l’énergie, les infrastructures, l’industrie et la préparation du Mondial 2030, ces deux objectifs posent une même question d’allocation des ressources. Comment financer les grands chantiers tout en donnant aux entreprises qui y participent les moyens d’investir et de se développer ?
L’enjeu de souveraineté se mesure notamment au risque de change. Lorsqu’un projet génère des recettes en dirhams et rembourse une dette en devises, une dépréciation du dirham peut alourdir le coût du remboursement. Financer une plus grande part des projets en monnaie locale réduit cette exposition et donne davantage de latitude dans le choix des durées et des modalités de financement.
Près de huit dirhams sur dix en dépôts bancaires
À fin 2025, le patrimoine financier des ménages marocains atteignait 1 192 milliards de dirhams, dont 935 milliards de dépôts bancaires, soit 78,4 % du total. Les placements en valeurs mobilières représentaient 114 milliards de dirhams. Ces chiffres décrivent des encours à une date donnée. Ils montrent la place prépondérante des dépôts dans les avoirs financiers des ménages.
Les banques utilisent déjà une partie de ces dépôts pour financer l’économie. La difficulté tient au décalage entre des fonds dont une partie peut être retirée rapidement et des projets qui mobilisent des capitaux pendant de nombreuses années. Les assureurs et les caisses de retraite, dont les engagements s’étalent sur des horizons plus longs, peuvent contribuer à combler cet écart. Pour les ménages qui souhaitent placer une partie de leur épargne plus longtemps, la confiance dépend de conditions lisibles, notamment le rendement espéré, les risques, les frais et les possibilités de retrait.
Le Maroc confronte son expérience à celles de l’Afrique et de l’Europe
Le débat marocain rejoint celui engagé par la Banque africaine de développement avec la Nouvelle Architecture financière africaine pour le développement (NAFAD). Soutenue au sommet de l’Union africaine de février 2026, puis consacrée par le Consensus d’Abidjan du 9 avril, cette initiative constitue un cadre de coordination. Elle vise notamment à mobiliser davantage d’épargne intérieure et à mieux utiliser les garanties pour attirer des capitaux vers les projets de développement.
Selon le programme communiqué, Khalid Safir, directeur général de la CDG, prononcera le mot de bienvenue. Les allocutions d’ouverture seront assurées par Abdellatif Jouahri, wali de Bank Al-Maghrib, et Fouzi Lekjaâ, ministre de l’Économie, des Finances et de la Performance publique. Chakib Benmoussa, haut-commissaire au Plan, donnera la conférence inaugurale.
La table ronde réunira des représentants du Trésor, des collectivités territoriales et de la CDG, ainsi que leurs homologues des caisses de dépôt du Gabon, de France et d’Italie et de l’Observatoire de l’épargne européenne.
Au-delà des montants mobilisés, la réussite se jugera à la qualité des projets financés. Une infrastructure de l’eau, un investissement industriel ou un programme de logement répondent à des besoins différents et présentent des risques différents. Pour que l’épargne nationale renforce la souveraineté du pays, il faudra pouvoir expliquer quels projets elle finance, qui en assume les risques et quels bénéfices les citoyens peuvent en attendre.
Au Maroc, la Caisse de Dépôt et de Gestion (CDG), à travers l’Institut CDG, relance cette rencontre sous le thème « Mobiliser l’épargne pour le financement de la souveraineté ».
La question est concrète. Comment financer davantage de projets en dirhams, sur des durées adaptées à leur réalisation, tout en préservant la possibilité pour les ménages de disposer de leur argent quand ils en ont besoin ?
Financer davantage en dirhams
Dans le Discours du Trône du 29 juillet 2026, SM le Roi Mohammed VI a souligné que la transformation économique et sociale du pays exigeait des ressources financières d’une ampleur inédite, dont l’essentiel devait provenir de financements domestiques. Le Souverain a également appelé à mieux mobiliser l’épargne institutionnelle et à élargir l’accès des PME à des financements adaptés. Alors que le Maroc investit dans l’eau, l’énergie, les infrastructures, l’industrie et la préparation du Mondial 2030, ces deux objectifs posent une même question d’allocation des ressources. Comment financer les grands chantiers tout en donnant aux entreprises qui y participent les moyens d’investir et de se développer ?
L’enjeu de souveraineté se mesure notamment au risque de change. Lorsqu’un projet génère des recettes en dirhams et rembourse une dette en devises, une dépréciation du dirham peut alourdir le coût du remboursement. Financer une plus grande part des projets en monnaie locale réduit cette exposition et donne davantage de latitude dans le choix des durées et des modalités de financement.
Près de huit dirhams sur dix en dépôts bancaires
À fin 2025, le patrimoine financier des ménages marocains atteignait 1 192 milliards de dirhams, dont 935 milliards de dépôts bancaires, soit 78,4 % du total. Les placements en valeurs mobilières représentaient 114 milliards de dirhams. Ces chiffres décrivent des encours à une date donnée. Ils montrent la place prépondérante des dépôts dans les avoirs financiers des ménages.
Les banques utilisent déjà une partie de ces dépôts pour financer l’économie. La difficulté tient au décalage entre des fonds dont une partie peut être retirée rapidement et des projets qui mobilisent des capitaux pendant de nombreuses années. Les assureurs et les caisses de retraite, dont les engagements s’étalent sur des horizons plus longs, peuvent contribuer à combler cet écart. Pour les ménages qui souhaitent placer une partie de leur épargne plus longtemps, la confiance dépend de conditions lisibles, notamment le rendement espéré, les risques, les frais et les possibilités de retrait.
Le Maroc confronte son expérience à celles de l’Afrique et de l’Europe
Le débat marocain rejoint celui engagé par la Banque africaine de développement avec la Nouvelle Architecture financière africaine pour le développement (NAFAD). Soutenue au sommet de l’Union africaine de février 2026, puis consacrée par le Consensus d’Abidjan du 9 avril, cette initiative constitue un cadre de coordination. Elle vise notamment à mobiliser davantage d’épargne intérieure et à mieux utiliser les garanties pour attirer des capitaux vers les projets de développement.
Selon le programme communiqué, Khalid Safir, directeur général de la CDG, prononcera le mot de bienvenue. Les allocutions d’ouverture seront assurées par Abdellatif Jouahri, wali de Bank Al-Maghrib, et Fouzi Lekjaâ, ministre de l’Économie, des Finances et de la Performance publique. Chakib Benmoussa, haut-commissaire au Plan, donnera la conférence inaugurale.
La table ronde réunira des représentants du Trésor, des collectivités territoriales et de la CDG, ainsi que leurs homologues des caisses de dépôt du Gabon, de France et d’Italie et de l’Observatoire de l’épargne européenne.
Au-delà des montants mobilisés, la réussite se jugera à la qualité des projets financés. Une infrastructure de l’eau, un investissement industriel ou un programme de logement répondent à des besoins différents et présentent des risques différents. Pour que l’épargne nationale renforce la souveraineté du pays, il faudra pouvoir expliquer quels projets elle finance, qui en assume les risques et quels bénéfices les citoyens peuvent en attendre.


 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager