

 L'accueil


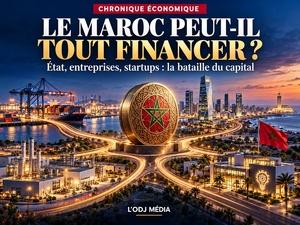
Nous parlons volontiers des milliards à investir. Nous discutons moins de la manière dont ils deviendront disponibles, pour qui et à quelles conditions. Pourtant, entre une ambition économique et sa réalisation, il y a une question très concrète : qui avance l’argent, qui supporte le risque et combien de temps peut-il attendre ?
Le Maroc veut développer ses infrastructures, renforcer son industrie, conquérir des marchés extérieurs et faire émerger des entreprises innovantes. Il entend aussi permettre aux petites structures de changer d’échelle. Ces ambitions peuvent se renforcer mutuellement. Mais leur financement s’articule-t-il aussi facilement que leur présentation dans un programme économique ?
Une autoroute peut ouvrir un territoire à l’investissement. Encore faut-il que les entreprises qui s’y installent puissent financer leurs machines, leurs stocks et leurs premières commandes. Un port peut faciliter l’exportation. Encore faut-il que l’exportateur puisse payer ses fournisseurs avant d’encaisser son client étranger. Une politique d’innovation peut susciter des vocations. Encore faut-il qu’un investisseur accepte de financer plusieurs années d’incertitude.
Avons-nous suffisamment posé cette question de la simultanéité ? Le pays peut-il financer tous ces besoins au même moment, avec les instruments et les ressources dont il dispose ?
Le mot « financement » donne parfois l’illusion que nous parlons d’une seule chose. Or le Trésor qui emprunte, l’industriel qui construit une usine, la TPME qui attend un règlement et la startup qui développe une technologie ne cherchent ni le même argent ni le même partenaire.
L’un doit couvrir des engagements publics. L’autre a besoin d’une dette longue, compatible avec le rendement futur de son investissement. Le troisième cherche une trésorerie immédiatement mobilisable. La dernière a surtout besoin de fonds propres et d’actionnaires capables d’accepter l’échec.
Peut-on sérieusement demander au seul crédit bancaire de répondre à cette diversité ? Et lorsque le financement n’arrive pas, savons-nous identifier ce qui manque : des ressources, des garanties, du capital, une rentabilité crédible ou une meilleure connaissance du projet ?
C’est ici que le débat économique devrait devenir plus exigeant. Affirmer que « l’argent existe » ne répond pas à l’entrepreneur qui ne peut pas y accéder. Affirmer que « les banques ne financent pas » n’explique pas davantage pourquoi certains dossiers aboutissent et d’autres échouent. Il faudrait regarder les demandes refusées, mais aussi celles qui ne sont jamais déposées, tant leurs porteurs anticipent une réponse négative.
Combien d’investissements restent ainsi dans les tiroirs ? Combien de dirigeants renoncent à grandir parce qu’ils savent financer leur activité actuelle, mais pas le changement d’échelle ?
La question devient plus inconfortable lorsque l’entreprise doit emprunter pour compenser l’attente d’un paiement. Que finance alors le crédit ? Une capacité productive supplémentaire ou le délai imposé par un client plus puissant ?
Une commande peut être une bonne nouvelle commerciale et une épreuve financière. Il faut acheter, fabriquer, livrer et payer les salaires avant d’encaisser. Plus l’activité augmente, plus ce décalage peut devenir lourd. Une entreprise peut donc être fragilisée par sa propre croissance.
Ne faudrait-il pas considérer la rapidité des paiements comme une composante de la politique de financement ? Accélérer un règlement, traiter un remboursement de TVA éligible ou rendre une créance mobilisable peut modifier immédiatement la capacité d’action d’un fournisseur. Encore faut-il mesurer les délais réels, leur dispersion et les situations qui persistent derrière les moyennes.
Le cash pose une autre interrogation. Quelle part sert quotidiennement aux échanges ? Quelle part reste conservée à l’écart des circuits financiers ? Et comment encourager son retour vers des usages productifs ? La confiance, la simplicité des services et leur coût méritent autant d’attention que les injonctions à la bancarisation.
Puis vient le Trésor. Ses besoins sont légitimes, mais leur articulation avec ceux du secteur privé doit pouvoir être discutée publiquement. À quelles conditions l’emprunt public prépare-t-il l’investissement des entreprises ? Dans quelles circonstances risque-t-il de rendre leur financement moins accessible ?
La réponse dépend notamment de ce que finance la dépense publique. Une infrastructure utile peut accroître la productivité de milliers d’entreprises. Mais comment évaluons-nous cet effet, son calendrier et ses bénéficiaires ? Une entreprise qui attend aujourd’hui une ligne de trésorerie peut-elle patienter jusqu’aux retombées économiques d’un chantier de plusieurs années ?
Enfin, quelle place réservons-nous au financement de l’inconnu ? Nous souhaitons des startups innovantes, mais sommes-nous prêts à accepter les pertes qui accompagnent l’innovation ? Qui apporte les fonds propres nécessaires entre les premiers encouragements et l’apparition d’un modèle rentable ?
Voilà de quoi nourrir une vraie confrontation entre économistes, banquiers, entrepreneurs et responsables publics. Les analyses échangées en aparté gagneraient à rencontrer publiquement leurs objections, leurs preuves et leurs limites.
Le Maroc peut-il financer son ambition de puissance économique régionale ? La réponse mérite mieux qu’un oui rassurant ou un non résigné. Elle exige de savoir quels besoins seront couverts, dans quels délais, à quel prix et avec quelle répartition du risque.
Car une ambition nationale devient crédible lorsque ceux qui doivent la réaliser disposent effectivement des moyens d’agir. Que vaut une commande sans trésorerie, une usine sans financement durable, une invention sans investisseur ? Et combien de projets le Maroc peut-il se permettre de laisser attendre ?
100 milliards de dirhams à l’épreuve des prétoires
Réunis à Rabat le 24 mars 2026, magistrats, banquiers et régulateur ont posé le même diagnostic : le recouvrement bancaire bute moins sur l’absence de textes que sur une mécanique judiciaire qui s’enraye.
Fin 2025, les créances en souffrance des banques marocaines dépassaient 100 milliards de dirhams, pour un taux de défaut d’environ 8,2 %, jugé élevé au regard de plusieurs pays. Le chiffre a été livré par le wali de Bank Al-Maghrib, Abdellatif Jouahri, à l’ouverture du séminaire national organisé avec le ministère de la Justice sur l’efficacité du cadre juridique du recouvrement.
Son message : ces encours immobilisés dans les bilans brident le financement des entreprises, des petites et moyennes en premier lieu.
Un second chiffre, plus rude, est tombé en atelier. Auditeur et syndic de procédures de difficultés de l’entreprise, Fahd El Moujabbar a rappelé que les taux de recouvrement y oscillent entre 5 % et 30 %, et tombent autour de 5 % en liquidation judiciaire.
Aux États-Unis, a-t-il comparé, on en récupère environ 80 %. Un écart qui, à ses yeux, trahit des déséquilibres structurels.


 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager


