


 L'accueil


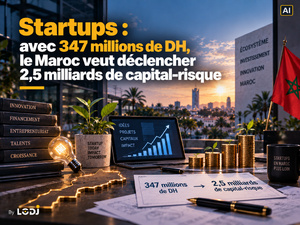
347 millions de dirhams.
À l’échelle d’un grand budget public, le chiffre n’est pas spectaculaire.
À l’échelle du capital-risque marocain, il peut en revanche devenir structurant.
Le décret n° 2.26.576 du 3 août 2026 autorise Tamwilcom à prendre, pour le compte du Fonds catalytique startups, des participations dans des fonds d’investissement opérant au Maroc ou à l’étranger, dans la limite de 347 millions de dirhams sur trois ans.
Neuf sociétés de gestion ont été présélectionnées.
Et les fonds concernés devraient mobiliser au total près de 2,5 milliards de dirhams au profit des startups marocaines.
C’est là que se trouve le vrai sujet.
À l’échelle d’un grand budget public, le chiffre n’est pas spectaculaire.
À l’échelle du capital-risque marocain, il peut en revanche devenir structurant.
Le décret n° 2.26.576 du 3 août 2026 autorise Tamwilcom à prendre, pour le compte du Fonds catalytique startups, des participations dans des fonds d’investissement opérant au Maroc ou à l’étranger, dans la limite de 347 millions de dirhams sur trois ans.
Neuf sociétés de gestion ont été présélectionnées.
Et les fonds concernés devraient mobiliser au total près de 2,5 milliards de dirhams au profit des startups marocaines.
C’est là que se trouve le vrai sujet.
Lev Maroc ne verse pas 2?5 milliards aux startups
Il faut d’abord dissiper une confusion possible.
L’État ne crée pas une enveloppe de 2,5 milliards distribuée directement aux startups.
Le mécanisme fonctionne autrement.
Tamwilcom intervient dans des fonds de capital-risque.
Ces fonds mobilisent ensuite d’autres investisseurs : Fonds Mohammed VI pour l’Investissement, CDG, capitaux privés locaux ou internationaux.
L’argent public agit donc comme un déclencheur.
Le mot technique est « catalytique ».
Le principe est de réduire une partie du risque afin d’inciter d’autres investisseurs à entrer.
Autrement dit, l’État ne veut pas remplacer le marché.
Il essaie de convaincre le marché de venir.
L’État ne crée pas une enveloppe de 2,5 milliards distribuée directement aux startups.
Le mécanisme fonctionne autrement.
Tamwilcom intervient dans des fonds de capital-risque.
Ces fonds mobilisent ensuite d’autres investisseurs : Fonds Mohammed VI pour l’Investissement, CDG, capitaux privés locaux ou internationaux.
L’argent public agit donc comme un déclencheur.
Le mot technique est « catalytique ».
Le principe est de réduire une partie du risque afin d’inciter d’autres investisseurs à entrer.
Autrement dit, l’État ne veut pas remplacer le marché.
Il essaie de convaincre le marché de venir.
Le vrai chiffre est 7
Si l’objectif de 2,5 milliards de dirhams est atteint à partir d’un engagement public de 347 millions, le levier théorique dépasse sept fois la mise initiale.
C’est probablement le chiffre le plus intéressant de l’opération.
Un dirham engagé par le mécanisme catalytique devrait permettre de mobiliser plusieurs dirhams de capital supplémentaire.
Ce type de montage est courant dans le financement de l’innovation.
Il répond à un problème bien connu.
Les startups sont risquées.
Beaucoup échouent.
Peu génèrent rapidement des bénéfices.
Mais quelques-unes peuvent connaître une croissance très importante.
Les banques classiques financent difficilement ce profil.
Le capital-risque existe précisément pour prendre ce type de risque.
Encore faut-il qu’il existe suffisamment.
C’est probablement le chiffre le plus intéressant de l’opération.
Un dirham engagé par le mécanisme catalytique devrait permettre de mobiliser plusieurs dirhams de capital supplémentaire.
Ce type de montage est courant dans le financement de l’innovation.
Il répond à un problème bien connu.
Les startups sont risquées.
Beaucoup échouent.
Peu génèrent rapidement des bénéfices.
Mais quelques-unes peuvent connaître une croissance très importante.
Les banques classiques financent difficilement ce profil.
Le capital-risque existe précisément pour prendre ce type de risque.
Encore faut-il qu’il existe suffisamment.
Le Maroc a des startups, mais manque encore de capital de croissance
Depuis plusieurs années, le Maroc voit émerger davantage de startups dans la fintech, l’agritech, l’edtech, la healthtech ou encore la climatetech.
Le problème commence souvent après les premiers tours.
Trouver quelques centaines de milliers de dirhams pour lancer un prototype est difficile mais possible.
Trouver plusieurs dizaines de millions pour accélérer devient beaucoup plus compliqué.
C’est là que beaucoup de startups africaines se tournent vers des fonds étrangers.
Certaines déplacent même leur siège juridique afin d’accéder plus facilement au capital.
Le danger est évident.
Un pays peut former les entrepreneurs, financer leurs débuts puis regarder la valeur se déplacer ailleurs au moment où l’entreprise commence à réussir.
Le problème commence souvent après les premiers tours.
Trouver quelques centaines de milliers de dirhams pour lancer un prototype est difficile mais possible.
Trouver plusieurs dizaines de millions pour accélérer devient beaucoup plus compliqué.
C’est là que beaucoup de startups africaines se tournent vers des fonds étrangers.
Certaines déplacent même leur siège juridique afin d’accéder plus facilement au capital.
Le danger est évident.
Un pays peut former les entrepreneurs, financer leurs débuts puis regarder la valeur se déplacer ailleurs au moment où l’entreprise commence à réussir.
Pre-seed, sees, série A : construire toute l'échelle
Les neuf gestionnaires présélectionnés couvrent plusieurs stades de financement.
- Trois fonds pour le pre-seed.
- Deux pour le seed.
- Quatre pour les séries A et au-delà.
Cette répartition est importante.
Une startup n’a pas les mêmes besoins lorsqu’elle possède une idée, lorsqu’elle cherche ses premiers clients ou lorsqu’elle veut conquérir plusieurs marchés.
Créer un écosystème ne signifie donc pas uniquement financer davantage de projets.
Il faut offrir un chemin continu.
Le trou dans la raquette apparaît souvent lorsqu’une entreprise commence à grandir plus vite que les outils de financement disponibles autour d’elle.
Une startup n’a pas les mêmes besoins lorsqu’elle possède une idée, lorsqu’elle cherche ses premiers clients ou lorsqu’elle veut conquérir plusieurs marchés.
Créer un écosystème ne signifie donc pas uniquement financer davantage de projets.
Il faut offrir un chemin continu.
Le trou dans la raquette apparaît souvent lorsqu’une entreprise commence à grandir plus vite que les outils de financement disponibles autour d’elle.
Le succès ne se mesurera pas au montant annoncé
Dans quelques années, le bilan ne devrait pas porter uniquement sur les 347 millions investis.
Il faudra poser des questions beaucoup plus difficiles.
Il faudra poser des questions beaucoup plus difficiles.
- Combien de capitaux privés ont réellement été attirés ?
- Combien de startups ont été financées ?
- Combien ont dépassé 100 millions de dirhams de valorisation ?
- Combien ont créé des emplois qualifiés ?
- Combien ont exporté ?
- Combien sont encore domiciliées au Maroc ?
- Et combien d’investisseurs privés seront prêts, après cette première expérience, à investir sans autant de soutien public ?
Car le véritable succès d’un fonds catalytique est presque paradoxal.
Il réussit lorsqu’il finit par rendre son propre rôle moins indispensable.
L'état doit apprendre à financer le risque sans choisir les gagnants
Il existe enfin une question de gouvernance.
Le capital-risque fonctionne parce que les gestionnaires sélectionnent eux-mêmes les entreprises dans lesquelles ils investissent.
L’État doit donc apporter le levier sans devenir comité d’investissement de chaque startup.
Il faut éviter deux risques.
Financer les entreprises les mieux connectées plutôt que les meilleures.
Ou, à l’inverse, imposer tellement de procédures que les bons entrepreneurs préfèrent chercher leur argent ailleurs.
Le défi est donc subtil.
Utiliser de l’argent public.
Avec des gestionnaires privés.
Pour financer des entreprises risquées.
Sans transformer l’innovation en administration.
Le Maroc met aujourd’hui 347 millions de dirhams sur la table.
Mais la réussite du dispositif ne se lira pas dans ce chiffre.
Elle se lira dans celui qui viendra derrière : combien d’argent privé acceptera finalement de prendre le risque avec lui ?
Le capital-risque fonctionne parce que les gestionnaires sélectionnent eux-mêmes les entreprises dans lesquelles ils investissent.
L’État doit donc apporter le levier sans devenir comité d’investissement de chaque startup.
Il faut éviter deux risques.
Financer les entreprises les mieux connectées plutôt que les meilleures.
Ou, à l’inverse, imposer tellement de procédures que les bons entrepreneurs préfèrent chercher leur argent ailleurs.
Le défi est donc subtil.
Utiliser de l’argent public.
Avec des gestionnaires privés.
Pour financer des entreprises risquées.
Sans transformer l’innovation en administration.
Le Maroc met aujourd’hui 347 millions de dirhams sur la table.
Mais la réussite du dispositif ne se lira pas dans ce chiffre.
Elle se lira dans celui qui viendra derrière : combien d’argent privé acceptera finalement de prendre le risque avec lui ?


 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager